EMS pod lupą: efektywność kapitałowa i liderzy całego zestawienia
Firmy z sektora EMS publikują przede wszystkim pozytywne informacje dotyczące wzrostu i poprawy rentowności. Nawet najbardziej borykające się z problemami spółki, Lacroix i TT Electronics, sygnalizują poprawę sytuacji po przeprowadzeniu poważnej restrukturyzacji w regionie obu Ameryk. To dobra wiadomość dla branży po licznych kryzysach, które w ostatnim czasie wpływały na popyt i łańcuchy dostaw.
Autor: Riku Hynninen – CEO i założyciel Agame Oy
To trzecia część serii artykułów „EMS pod lupą”. W pierwszej części pt.: “EMS od kuchni: Analiza mechanizmów finansowych czołowych europejskich producentów“ analizowałem wyniki finansowe europejskich liderów produkcji. W drugiej “Fundusz konsolidacyjny: kto dysponuje środkami na zakupy zapewniające wzrost?“ – zastanawiałem się nad potencjałem konsolidacyjnym i możliwościami finansowania przejęć.
W trzeciej części analizuje efektywność kapitałową. W branży produkcyjnej poziom kapitału obrotowego netto (NWC) może znacząco się różnić i stanowić krótkoterminowe ryzyko płynności dla firm, które w trudnych warunkach łańcucha dostaw mają jednocześnie wysoki poziom zadłużenia. Autor porównuje strukturę kapitałową spółek, ich rentowność kapitału własnego (ROE) oraz sprawdza, czy poziom zadłużenia wpływa na ROE.
Efektywność kapitałowa: jaki poziom jest korzystny?
W końcowej części analizy sprawdzam, ile kapitału jest zamrożone w funkcjonowaniu łańcucha dostaw, jak poszczególne firmy radzą sobie z wykorzystaniem kapitału własnego oraz czy istnieje optymalny poziom zadłużenia pozwalający maksymalizować ROE. Analiza opiera się na wynikach finansowych za 2025 rok.
OBRAZEK 1
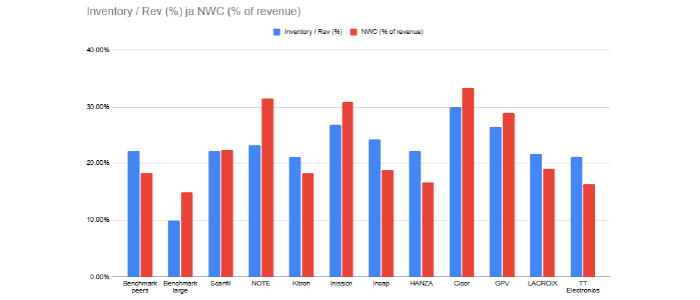
Rysunek 1. Zapasy i kapitał obrotowy netto jako procent przychodów
Liderzy efektywności kapitału obrotowego
Trzy firmy z najlepszą efektywnością kapitału obrotowego netto, którego poziom nie przekracza 20 proc. przychodów, to Hanza, Kitron i Incap. Poniżej tego poziomu znalazły się również Lacroix i TT Electronics, jednak w ich przypadku wynika to z przeprowadzonych porządków w bilansach, odpisów i znaczących strat związanych z działalnością przeznaczoną do wygaszenia.
Hanza i Incap nie wykazują oznak wykorzystywania faktoringu ani odwrotnego faktoringu do sztucznego poprawiania efektywności NWC. Nie mają również znaczących przedpłat od klientów, które mogłyby poprawiać prezentowane wskaźniki. Obie firmy można więc uznać za liderów efektywności kapitału obrotowego netto.
117 mln EUR depozytów Kitron
Kitron, który w ubiegłym roku ograniczył wykorzystanie faktoringu, ma największą wartość depozytów od klientów. Łącznie 117 mln EUR zostało ujęte w zobowiązaniach wobec dostawców jako otrzymane depozyty.
Po uwzględnieniu tej kwoty i ograniczeniu analizy do zobowiązań handlowych NWC wzrosłoby do około 34 proc. przychodów. Wynika to częściowo z faktu, że Kitron notuje najwyższy wzrost organiczny w analizowanej grupie. Zdaniem autora nie jest to obecnie strukturalny problem dla spółki.
Wysokie NWC i faktoring
NOTE, Inission, Cicor i GPV mają najwyższy poziom kapitału obrotowego netto – około 30 proc. przychodów. W ich przypadku wysoki poziom NWC nie wynika jednak w oczywisty sposób ze wzrostu organicznego, jak ma to miejsce w przypadku Kitron.
NOTE i GPV aktywnie korzystają również z faktoringu. Polega on na sprzedaży należności podmiotowi zewnętrznemu, a zafakturowana część należności jest przenoszona do krótkoterminowego oprocentowanego zadłużenia. Odwrotny faktoring polega z kolei na wykorzystaniu zewnętrznego podmiotu przy regulowaniu zobowiązań wobec dostawców.
Dokładne wartości faktoringu nie są podane, jednak na podstawie danych finansowych można zakładać, że zarówno w przypadku NOTE, jak i GPV chodzi o dziesiątki milionów euro. Według autora oznacza to możliwość dalszej poprawy efektywności kapitałowej.
Czy istnieje optymalny poziom zadłużenia?
Druga część analizy pokazuje zależność między zadłużeniem netto a rentownością kapitału własnego. Dane wskazują, że ROE powyżej 10 proc. można osiągnąć zarówno przy pozycji gotówkowej netto, jak i przy wysokim poziomie zadłużenia.
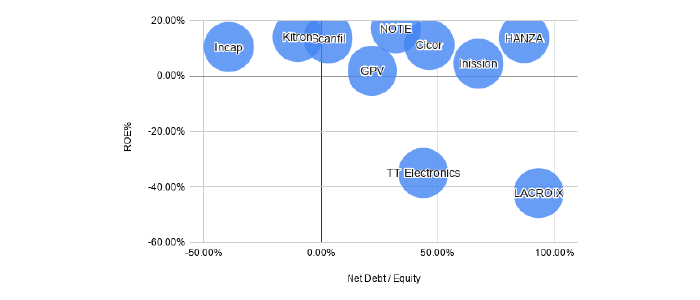
Rysunek 2. Korelacja między zadłużeniem netto do kapitału własnego a zwrotem z kapitału własnego (ROE).
*) Należy zauważyć, że w obliczeniach zadłużenia netto uwzględniono zobowiązania z tytułu leasingu zgodnie z MSSF 16 oraz zadłużenie związane z przejęciami, aby zapewnić porównywalność danych. Poszczególne spółki stosują różne zasady obliczania i prezentowania zadłużenia netto.
Wpływ niskiego zadłużenia i wysokiej kapitalizacji jest najbardziej widoczny w przypadku Incap. Spółka ma drugi najwyższy poziom marży zysku netto – 6,5 proc. – ale zajmuje dopiero szóste miejsce pod względem ROE, które wynosi 10,4 proc.
Restrukturyzacje TT Electronics i Lacroix mocno obniżają ich ROE. W przypadku Lacroix poziom zadłużenia jest jednocześnie najwyższy w całej analizowanej grupie.
Wyłączmy TT Electronics i Lacroix z dalszej analizy, ponieważ obie firmy przechodzą proces restrukturyzacji. W przypadku Inission i GPV, które mają najniższe ROE, przyczyny są odmienne. Inission ma wysoki udział amortyzacji oraz kosztów finansowych i podatków – łącznie 7,7 proc. przychodów. Jednocześnie jego marża EBITDA na poziomie około 9 proc. jest niższa niż u większości konkurentów.
W przypadku GPV niskie ROE wynika przede wszystkim z marży EBITDA wynoszącej 7,4 proc., najniższej w analizowanej grupie.
Najwyższe ROE, na poziomie 17,1 proc., osiągnęła firma NOTE. Wpłynęły na to najwyższa w grupie marża zysku netto – 7,4 proc. – oraz efektywny poziom zadłużenia netto do kapitału własnego wynoszący 32,2 proc.
Podsumowanie i wnioski
Podsumujmy analizę w trzech kategoriach: rentowność dla właścicieli, efektywność kapitału obrotowego oraz zwrot z kapitału własnego (ROE):
| Kategoria | Złoto | Srebro | Brąz |
| Zysk netto | NOTE (7.4%) | Incap (6,5 proc.) | Kitron (5.9%) |
| Efektywność NWC | Hanza (16,2 proc.) | Kitron (18.3%) | Incap (18.8%) |
| ROE | NOTE (17.1%) | Kitron (14,0 %) | Hanza/Scanfil (~13.5%) |
Liderzy z regionu nordyckiego
Kitron znalazł się w czołówce we wszystkich trzech kategoriach. Niski poziom kapitału obrotowego netto jest częściowo związany z wysokimi depozytami klientów. Biorąc pod uwagę szybki wzrost firmy napędzany przez sektor obronny i lotniczy, autor wskazuje Kitron jako jedną z wyróżniających się europejskich firm EMS pod względem obecnych wyników i potencjału.
NOTE jest liderem pod względem zarówno zysku netto, jak i ROE. Firma ma jeden z najniższych udziałów podatków, odsetek oraz amortyzacji w przychodach – 5,8 proc. Jednocześnie znacząca część kapitału pozostaje zamrożona w łańcuchu dostaw. NWC sięga niemal 30 proc. przychodów.
Gdyby NOTE obniżyła ten poziom do wartości zbliżonych do benchmarku, mogłaby uwolnić dodatkowe 35–50 mln EUR kapitału na rozwój, przejęcia lub wypłatę dywidendy, a także ograniczyć zapotrzebowanie na faktoring.
Hanza i Incap zajęły miejsca na podium w dwóch kategoriach. Hanza jest liderem pod względem efektywności kapitałowej, a Incap znalazł się niewiele za nią.
Incap, który ma najwyższą marżę EBITDA w grupie, może również skorzystać z powrotu do niższego poziomu opodatkowania. Zdaniem autora wysoki poziom podatku w 2025 roku był związany z polityką wypłat dywidend przez indyjską spółkę oraz zatrzymywaniem zysków przez podmiot estoński. W Estonii zatrzymane lub reinwestowane zyski nie są objęte podatkiem dochodowym.
Większość analizowanych firm znajduje się w dobrej kondycji finansowej i może aktywnie uczestniczyć w procesie konsolidacji rynku poprzez przejęcia. Dwie firmy będące w trakcie transformacji również wskazują na dobrą kondycję działalności kontynuowanej. Kolejne kwartały i lata pokażą, czy ten obraz się utrzyma.
Przewidywana rentowność i konserwatywne zadłużenie
Rentowność firm EMS jest generalnie stosunkowo przewidywalna. Model EMS opiera się na cenach ustalanych w formule open book, co ogranicza możliwość utrzymywania wysokich marż. Jednocześnie pozwala przenosić część ryzyka marżowego, np. nagłe zmiany cen komponentów, na ceny sprzedaży.
Firmy EMS muszą koncentrować się na odpowiednich warunkach umów z klientami, m.in. dotyczących zmian cen komponentów, przestarzałości materiałów czy odpowiedzialności stron. Znaczenie mają również efektywność operacyjna, kontrola kosztów i relacje z klientami.
Spółki EMS charakteryzują się stosunkowo niskim poziomem zadłużenia. Jednym z powodów jest konieczność utrzymywania bufora na wahania kapitału obrotowego. Istotne jest również zachowanie stabilnego bilansu, który pozwala firmie być wiarygodnym partnerem i reagować na nieprzewidziane sytuacje.
Model EMS wymaga dużego kapitału obrotowego, którego poziom może szybko się zmieniać. Wśród średniej wielkości firm EMS NWC stanowi od 15 do 30 proc. przychodów. Najwięksi gracze, dzięki szybkiemu obrotowi zapasów i dużym wolumenom produkcji, utrzymują ten poziom zazwyczaj na poziomie 10–15 proc., a niektórzy schodzą jeszcze niżej dzięki faktoringowi.
Firmy EMS utrzymują aktywa obrotowe – głównie zapasy i należności – o wartości sięgającej nawet 30 proc. rocznych przychodów. Wymaga to stałej kontroli pod kątem ryzyka utraty wartości zapasów oraz niewypłacalności klientów.
W analizowanej grupie średniej wielkości firm EMS, z wyłączeniem spółek przechodzących restrukturyzację działalności, ROE wynosi od kilku procent do ponad 17 proc. Średnia i mediana przekraczają nieznacznie 10 proc., co oznacza umiarkowany poziom rentowności. Zdaniem autora firmy osiągające ROE poniżej kosztu kapitału, zazwyczaj wynoszącego 8–10 proc., powinny poprawić efektywność, aby nie obniżać wartości dla akcjonariuszy.
Już 22 października 2026 roku, podczas Evertiq Expo w Warszawie, Riku Hynninen przedstawi analizę porównawczą wyników finansowych 10 czołowych europejskich firm EMS. W prezentacji omówi wpływ amortyzacji, kosztów finansowych i podatków na rentowność oraz wskaże, które firmy mają najlepszą pozycję do przyszłych przejęć w związku z trwającą konsolidacją branży.
