Rosnące koszty komponentów obniżą dostawy notebooków w 2027 roku?
W przyszłym roku największym wyzwaniem dla rynku notebooków nie będzie już dostępność komponentów, ale to, czy konsumenci będą skłonni za nie zapłacić – ocenia TrendForce. Analitycy prognozują spadek globalnych dostaw, który może być znacznie większy, jeśli producenci przeniosą na klientów pełny wzrost kosztów.
TrendForce obecnie oczekuje, że globalne dostawy notebooków spadną w 2027 roku o kilka procent, wynika z komunikatu firmy badawczej. Jeśli ceny pamięci DRAM i procesorów pozostaną wysokie, a producenci przeniosą większą część kosztów na konsumentów, wzrost cen detalicznych może dodatkowo wydłużyć cykle wymiany urządzeń i pogłębić spadek dostaw do poziomu kilku lub nawet kilkunastu procent.
Dane za 2026 rok wyglądają lepiej niż rzeczywista kondycja rynku. Tegoroczne dostawy są wspierane przez lepszą dostępność procesorów, wcześniejsze zakupy dokonywane przez producentów oraz przyspieszone zakupy związane z wymianą urządzeń. TrendForce nie uważa jednak, że jest to rzeczywiste ożywienie popytu końcowego. Część zakupów planowanych pierwotnie na drugą połowę 2026 roku i kolejne okresy została już zrealizowana, co prawdopodobnie osłabi popyt na wymianę urządzeń w przyszłości. Wraz z wyczerpywaniem się tańszych zapasów producenci będą również coraz mocniej odczuwać wzrost cen procesorów, pamięci DRAM i SSD.
Skalę problemu pokazuje struktura kosztów produkcji. W przypadku typowego notebooka z sugerowaną ceną detaliczną na poziomie 900 dolarów procesor, pamięć DRAM i SSD odpowiadały za około 68 proc. kosztu BOM w trzecim kwartale 2026 roku. Producenci mają w tej sytuacji trzy możliwości i każda z nich wiąże się z kosztami. Mogą podnieść ceny, ryzykując spadek popytu, wziąć wzrost kosztów na siebie i pogodzić się ze spadkiem marż brutto albo ograniczyć specyfikację urządzeń, np. zmniejszając pojemność pamięci, co pogorszy ich konkurencyjność. Zdaniem TrendForce w 2027 roku producenci mogą nie być w stanie jednocześnie utrzymać dotychczasowych cen, specyfikacji i poziomu rentowności.
Presja kosztowa może również odwrócić część zmian produkcyjnych, które branża wprowadzała w ostatnich latach. Jeśli presja związana z cłami nie wzrośnie, TrendForce przewiduje, że przy decyzjach o lokalizacji produkcji większe znaczenie niż ryzyko geopolityczne będą miały koszty wytwarzania, kompletność łańcucha dostaw oraz efektywność operacyjna.
Rosnąca uwaga producentów skupia się na dodatkowych kosztach logistyki, pozyskiwania komponentów i zarządzania łańcuchem dostaw w nowych lokalizacjach produkcyjnych. Może to skłonić część firm do przeniesienia części mocy produkcyjnych z powrotem do Chin.
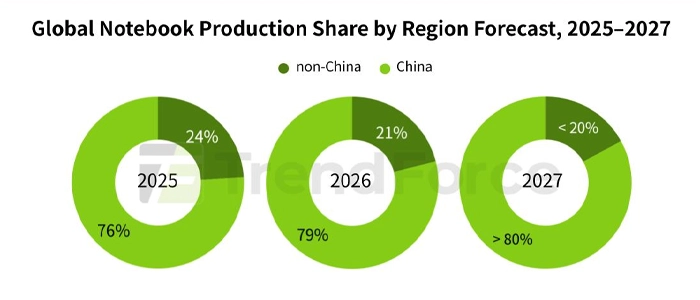
TrendForce szacuje, że udział produkcji notebooków poza Chinami spadnie z około 24 proc. w 2025 roku do 21 proc. w 2026 roku. W 2027 roku może natomiast zejść poniżej 20 proc.
Po stronie komponentów sytuacja podażowa ma stać się bardziej nierównomierna. Rynek DRAM prawdopodobnie pozostanie napięty, ponieważ serwery obsługujące sztuczną inteligencję nadal będą pochłaniać moce produkcyjne wykorzystujące zaawansowane procesy technologiczne. Jednocześnie wzrost podaży pamięci DRAM przeznaczonej do komputerów PC może pozostać ograniczony.
W przypadku pamięci NAND Flash sytuacja może się poprawić w drugiej połowie 2027 roku, gdy na rynek trafią nowe moce produkcyjne. Presja utrzymuje się również na rynku PCB, MLCC i PMIC. Ograniczenia w alokacji mocy produkcyjnych, wyższe koszty surowców oraz czynniki geopolityczne mogą prowadzić do dalszych podwyżek cen lub wydłużenia terminów dostaw.