Łańcuch dostaw półprzewodników jest na krawędzi?
Sezon publikacji wyników finansowych za II kwartał 2026 roku w branży półprzewodników dawno się zakończył, a nawet spóźnialscy zdążyli już przedstawić pierwsze wyniki za III kwartał 2026 roku. To dobry moment, by uporządkować obraz tego, co dzieje się w branży półprzewodników i w jej łańcuchu dostaw.
Nagłówki artykułów przemówiły językiem faktów, a większość ekspertów sformułowała swoje opinie zgodnie z utrwalonymi przekonaniami i tym, co przynosi korzyści ich portfelom. Skupiają się na kolejnym kwartale i w tej kwestii również podjęli już decyzję.
Mentalność eksperta polega na przekonaniu, że wie się lepiej i nic nie jest w stanie zaskoczyć. Zwroty „wiedziałem, że tak będzie” czy „przecież mówiłem” jasno pokazują, z jakim podejściem mamy do czynienia.
Mentalność analityka jest inna. Nawet jeśli sytuacja wydaje się oczywista, analiza wciąż pozwala wiele z niej wyciągnąć. Problem polega na tym, że większość uczestników rynku półprzewodników nie ma na to czasu. Muszą prowadzić biznes i często uznają, że tego rodzaju analizy niewiele zmieniają.
I przez większość czasu prawdopodobnie mają rację. Każdy z nich znalazł się jednak kiedyś w sytuacji, której za wszelką cenę chciałby uniknąć. Złożył zbyt mało zamówień w jednym momencie, a zbyt dużo w innym. Nietrafienie w cykl półprzewodnikowy kosztuje – zarówno podczas wzrostów, jak i spadków. Wiara, że efekt „spływania korzyści w dół” zawsze działa w łańcuchu dostaw, potrafi być katastrofalna.
Zatrudnianie, zwalnianie i ponowne zatrudnianie pracowników w trakcie tego samego cyklu to również dobrze znany scenariusz. Problem w tym, że wszystkie te wydarzenia bardzo łatwo wyjaśnia się z perspektywy czasu i jeszcze łatwiej klasyfikuje jako „czarne łabędzie”.
To w wygodny sposób zwalnia zarządzających z odpowiedzialności za błędy w zarządzaniu. Tyle że te "czarne łabędzie" przytrafiają się dość rzadko. Nie jestem ekspertem od łabędzi, ale codzienne spacery nad cieśniną, gdzie zimą przebywają ich tysiące, jak dotąd nie pozwoliły mi znaleźć ani jednego czarnego.
Szarych łabędzi jest natomiast całkiem sporo. Brzydkie kaczątka są młode i większość z nich z czasem staje się biała. I właśnie tutaj analiza biznesowa nabiera wartości.
Wszyscy wiemy, że był to kwartał pamięci. Ceny nadal gwałtownie rosły, a producenci pamięci dysponują większymi pieniędzmi, niż wiedzą, jak je wydać. Najpopularniejszym zdjęciem profilowym na Tinderze w Korei jest dziś geek w znoszonej koszulce SK Hynix. Koszulka Samsunga jest już bardziej ryzykowna – równie dobrze może należeć do kogoś z mniej szczęśliwego działu urządzeń mobilnych.
Samo wiedzieć, co się dzieje, to jednak nie to samo, co to rozumieć. Jeśli zapytasz ulubiony model językowy o obecną sytuację, dostaniesz sporą porcję słownej sałatki bez wartości odżywczej. To więcej siana na stosie, w którym trzeba znaleźć igłę zrozumienia.
Jeśli będziesz alaizował ten model jeszcze bardziej, odkryjesz, że to ogromna porcja wiedzy, ale niewiele tam konkretnyh faktów do zozumienia. Trudno mu połączyć fakty w spójny obraz całości.
Choć modele językowe niewątpliwie stają się coraz lepsze, nadal uważam, że analiza łańcucha dostaw półprzewodników pozostaje potrzebna. Ocenę pozostawiam jednak czytelnikom.
Tę analizę należy rozpatrywać w kontekście obecnej sytuacji geopolitycznej, w której rośnie ryzyko wstrząsów społeczno-gospodarczych. Paradoksalnie polityka celna administracji Donalda Trumpa w znacznym stopniu utwardziła łańcuch dostaw półprzewodników, zwiększając jego odporność na nieprzewidywalne wydarzenia.
Jednocześnie pojawia się ryzyko kolejnego szoku związanego z amerykańskim atakiem na Iran. Najbardziej oczywistym zagrożeniem jest szok na rynku ropy naftowej, wynikający z ostatnich wydarzeń, takich jak atak na saudyjskie rurociągi, zamknięcie Cieśniny Ormuz czy postępy Huti w kierunku cieśniny Bab al-Mandab.
Przychody rynku półprzewodników w II kwartale 2026 roku
Był to bezprecedensowy kwartał – choć w obecnych realiach samo słowo „bezprecedensowy” przestało już robić wrażenie. Rynek ponownie przechodzi gwałtowną i niekontrolowaną transformację, której skutki będą odczuwalne w całym łańcuchu dostaw.
W ciągu jednego kwartału do wartości rynku półprzewodników przybyło kolejne 100 mld dolarów – tyle, ile wynosił cały rynek zaledwie sześć lat temu. Wzrost kwartał do kwartału osiągnął 31%, czyli był o 800 punktów bazowych wyższy niż tempo wzrostu przychodów w całym poprzednim cyklu półprzewodnikowym.
Jeśli w ogóle można jeszcze mówić o klasycznym „cyklu półprzewodnikowym” i gdyby zakończył się właśnie teraz – jak zwykle dzieje się to w normalnych warunkach – oznaczałoby to trzykrotny wzrost rynku od poprzedniego szczytu, co odpowiada średniorocznej stopie wzrostu (CAGR) na poziomie 31%.
Obecny kwartał oznacza wyraźne przyspieszenie względem średniego tempa wzrostu obserwowanego dotąd w tym cyklu.
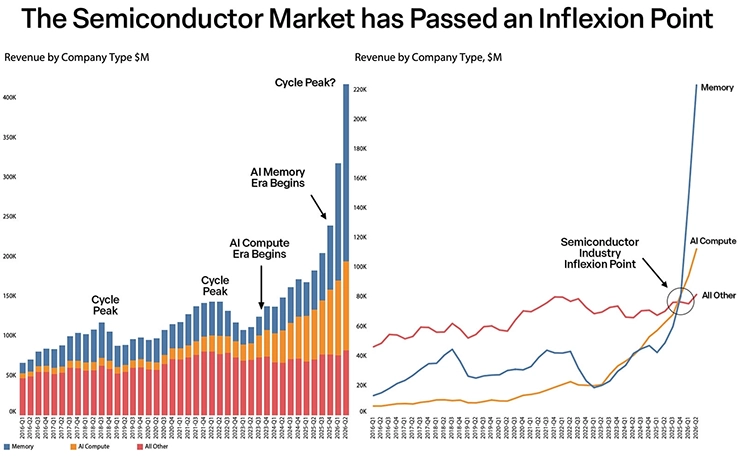
Minęło już kilka kwartałów od punktu zwrotnego, w którym rynek półprzewodników był podzielony niemal po równo między obliczenia AI, pamięci oraz wszystkie pozostałe segmenty. Obecnie era pamięci dla sztucznej inteligencji weszła w pełny rozkwit. Spośród 100 mld USD wzrostu aż 75 mld przypadło na segment pamięci. Większość tej kwoty musiała zostać sfinansowana z budżetów inwestycyjnych największych operatorów centrów danych – hyperscalerów.
Nakłady inwestycyjne pięciu największych hyperscalerów wzrosły w II kwartale 2026 roku o 33 mld dolarów i osiągnęły 181 mld dolarów. Można więc przyjąć, że znaczna część tego 22-procentowego wzrostu CapEx nie zostanie przeznaczona na budowę nowych mocy obliczeniowych, lecz na pokrycie „podatku od pamięci” dla projektów już realizowanych.
W tym kontekście nie dziwi, że największe laboratoria rozwijające sztuczną inteligencję zaczęły apelować o spowolnienie prac nad najbardziej zaawansowanymi modelami AI. Oficjalnie argumentują, że sztuczna inteligencja rozwija się zbyt szybko i staje się zbyt dobra – pozostaje pytanie, czy to marketing, czy rzeczywistość. Pewne jest natomiast, że ochłodzenie wydatków na centra danych AI z czasem odbije się na cenach pamięci.
Obecnie niemal połowa światowych mocy produkcyjnych pamięci jest objęta długoterminowymi kontraktami z gwarancją dostaw. W takich warunkach powrót do załamania rynku pamięci z lat 2022–2023 wydaje się mało prawdopodobny.
Choć łabędź rynku pamięci nie jest biały, z pewnością nie jest też czarny. Po bolesnych doświadczeniach ostatniej zapaści w branży, kiedy najwięksi producenci pamięci pracowali pełną parą przy ujemnych marżach brutto, obiecali sobie, że nigdy więcej do tego nie dopuszczą.
Przejście na pamięci o wysokiej przepustowości (HBM) oznaczało odejście od rynku towarowego w stronę bardziej trwałego modelu biznesowego. Problem polega jednak na tym, że HBM pochłania ogromne ilości mocy produkcyjnych.
Bit pamięci HBM, który początkowo wymagał od dwóch do trzech razy większych zasobów produkcyjnych niż standardowy bit DRAM, dziś potrzebuje już od trzech do czterech razy więcej. Wraz ze wzrostem gęstości i szybkości kolejnych generacji HBM proporcja ta będzie się jeszcze pogłębiać.
Produkcja standardowych pamięci DRAM jest stopniowo wypierana przez HBM, co prowadzi do spadku całkowitych dostępnych mocy produkcyjnych pamięci.
Jednocześnie producenci pamięci wyjątkowo ostrożnie podchodzili do nowych inwestycji CapEx. Ryzykując, że zabrzmię bardziej jak ekspert niż analityk, zwróciłem na to uwagę już w maju 2024 roku.
To, że miałem rację, nie jest najważniejsze. Istotne jest to, że sygnały ostrzegawcze były widoczne już wtedy. Łabędź rynku pamięci nie jest czarny, choć część ekspertów próbuje go takim przedstawiać.
Era pamięci zmienia strukturę całej branży
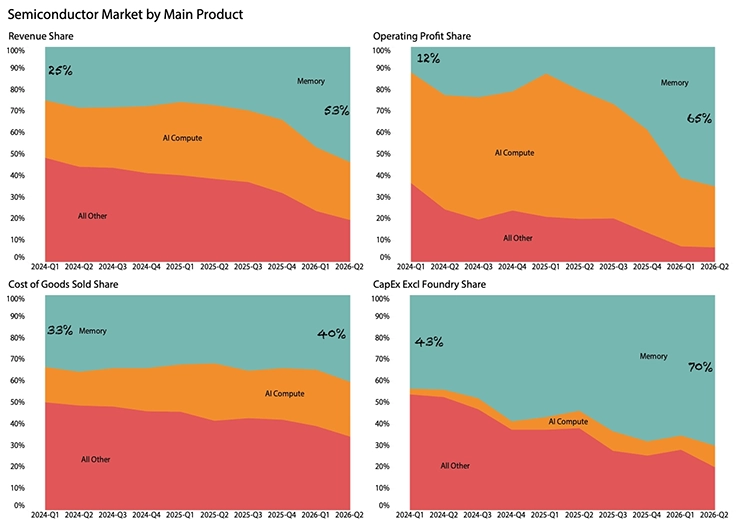
W ciągu niewiele ponad dwóch lat udział pamięci w rynku półprzewodników wzrósł z 25% do 53% w II kwartale 2026 roku. W III kwartale udział ten wzrośnie jeszcze bardziej, nawet jeśli laboratoria rozwijające najbardziej zaawansowane modele AI na chwilę zwolnią tempo prac. Zamówienia są już zakontraktowane.
Na ten obraz warto spojrzeć przez pryzmat kosztu własnego sprzedaży (COGS), który lepiej odzwierciedla rzeczywisty udział poszczególnych segmentów w produkcji. W tym samym okresie udział pamięci w całkowitym COGS branży wzrósł „jedynie” o 700 punktów bazowych i sięgnął 40%.
To jednak wystarczyło, aby producenci pamięci odpowiadali dziś za 65% całkowitego zysku operacyjnego branży – ponad dwukrotnie więcej niż firmy zajmujące się układami AI, wliczając w to Nvidię.
Jeszcze niewiele ponad rok temu, w szczycie ery AI Compute, to producenci układów obliczeniowych zgarniali około dwóch trzecich zysków operacyjnych sektora. Choć ich zyski nadal rosną, nie nadążają już za transferem wartości do producentów pamięci.
Pozostałe firmy półprzewodnikowe odpowiadają dziś za mniej niż 7% całkowitego zysku operacyjnego branży.
Zmiana jest jeszcze bardziej widoczna, gdy spojrzy się na zatrudnienie według typu przedsiębiorstw.
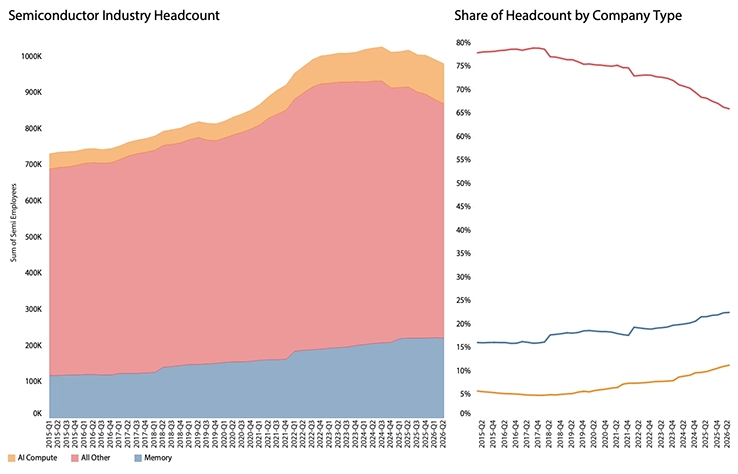
Firmy rozwijające układy AI praktycznie nie zatrudniają pracowników produkcyjnych, ponieważ opierają się na modelu fabless. Producenci pamięci posiadają własne fabryki, natomiast pozostałe firmy stosują model mieszany. Nie zmienia to faktu, że blisko dwie trzecie z niemal miliona pracowników branży musi dziś dzielić między siebie mniej niż 7% całkowitego zysku operacyjnego sektora. To redystrybucja wartości na niespotykaną dotąd skalę.
Wcześniejszy wykres dotyczący wydatków inwestycyjnych wymaga jeszcze jednego uzupełnienia.
Podczas gdy inwestycje producentów pamięci pozostają niemal wyłącznie pod ich własną kontrolą, pozostałe segmenty w mniejszym lub większym stopniu zlecają produkcję krzemu zewnętrznym odlewniom.
Po uwzględnieniu nakładów inwestycyjnych foundry pojawia się interesujący obraz.
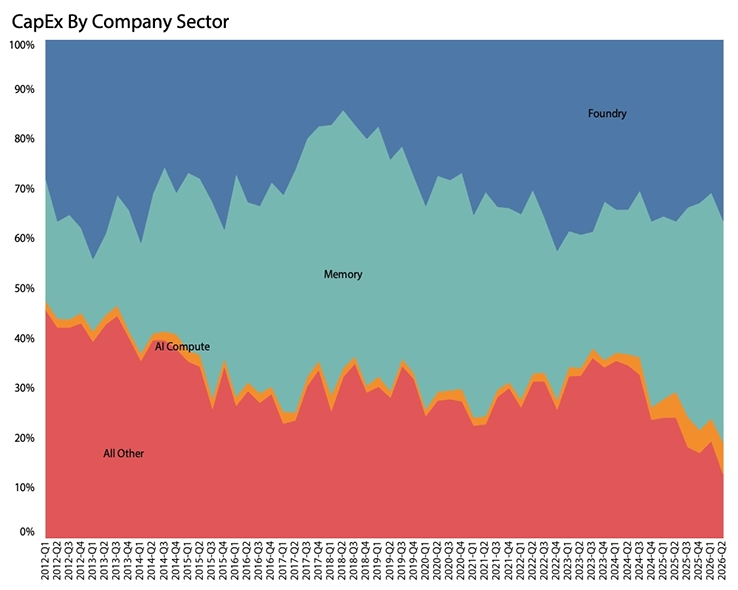
Mimo powszechnego przekonania o gigantycznych inwestycjach producentów pamięci, ich udział w całkowitych wydatkach CapEx wynosi obecnie 45%. To wyraźnie mniej niż 52%, które osiągnęli podczas szczytu poprzedniego cyklu pamięci.
Możliwe są dwa wyjaśnienia. Firmy nadal utrzymują dyscyplinę inwestycyjną albo większość nowych fabryk nie weszła jeszcze w najbardziej kosztowną fazę wyposażania zakładów w urządzenia produkcyjne.
Jedno jest pewne – obecnie producenci pamięci skutecznie korzystają z przewagi cenowej wynikającej z ograniczonej podaży.
Jeszcze słabiej wygląda sytuacja pozostałych firm półprzewodnikowych, których udział w inwestycjach wynosi zaledwie 13%.
Rynek półprzewodników
Powszechnie przyjmuje się dziś, że obecny wzrost rynku napędzają centra danych. Tym razem dane w pełni to potwierdzają. Jeszcze dekadę temu struktura rynku była znacznie bardziej zrównoważona. Segment konsumencki – obejmujący również smartfony – odpowiadał za około 34% rynku, a komputery za 40%.
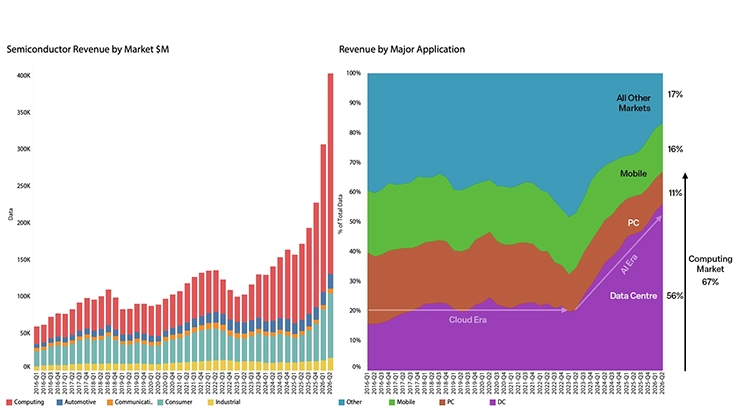
Poniżej znajduje się pełne tłumaczenie na język polski z zachowaniem merytorycznego charakteru tekstu i terminologii branżowej. Wykres po prawej stronie przedstawia ten sam obraz rynku w podziale na główne zastosowania. Segment obliczeniowy (compute) odpowiada już za dwie trzecie rynku, a centra danych generują 56 proc. przychodów.
Choć wcześniej również zdarzały się okresy wyjątkowo wysokiego popytu na produkty półprzewodnikowe, niemal trzykrotny wzrost udziału w rynku w ciągu niespełna trzech lat jest zjawiskiem bezprecedensowym. To kolejny dowód na to, że szeroko rozumiany przemysł półprzewodnikowy jest coraz bardziej spychany do narożnika, podczas gdy rynek jest zdominowany przez największe firmy.
Nie jest to problem wyłącznie dla samych przedsiębiorstw i ich 650 tys. pracowników. Może on zakłócić cały łańcuch dostaw i wywrzeć znacznie szerszy wpływ na gospodarkę oraz społeczeństwo.
Wiele z tych „pozostałych” firm i „pozostałych” urządzeń dostarcza rozwiązania kluczowe dla zdrowia, bezpieczeństwa, ochrony, żywności, pracy, mobilności i ogólnego dobrostanu. Mimo to nie są one obecnie priorytetem w trakcie transformacji rynku.
Dotychczas wzrost rynku półprzewodników był napędzany głównie przez zyski kilku największych firm, dlatego wpływ na łańcuch dostaw pozostawał ograniczony. To jednak zaczyna się zmieniać.
Analiza łańcucha dostaw
Sieć dostaw przemysłu półprzewodników jest bardzo złożona, a wiele firm działa jednocześnie w kilku segmentach rynku. Choć złożoność potrafi dezorientować odbiorców, jeszcze łatwiej można pogubić się samemu.
Dlatego w analizie zastosowano system oznaczeń kolorystycznych ułatwiający śledzenie zależności.
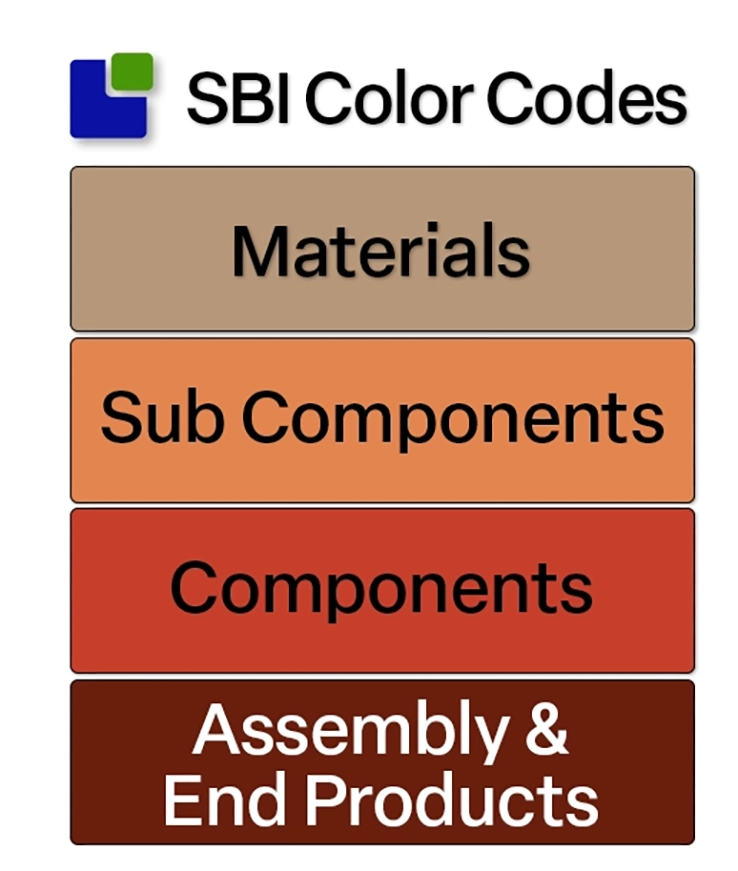
Rynek półprzewodników w swojej najczystszej postaci jest rynkiem układów scalonych, choć większość przychodów Nvidii pochodzi ze sprzedaży kompletnie zmontowanych serwerów. W tej analizie przyjęto powszechną praktykę klasyfikowania tych przychodów jako przychodów z urządzeń, choć w razie potrzeby można je również traktować jako przychody z serwerów lub układów.
Płytki PCB oraz materiały do ich produkcji formalnie nie należą do bezpośredniego łańcucha dostaw półprzewodników, ale stanowią równoległą gałąź szerszej sieci dostaw i zostały uwzględnione.
Elementy pasywne, elektromechaniczne i złącza zostały połączone w kategorię PEMCO.
Poniżej przedstawiono macierz przychodów całej sieci dostaw.
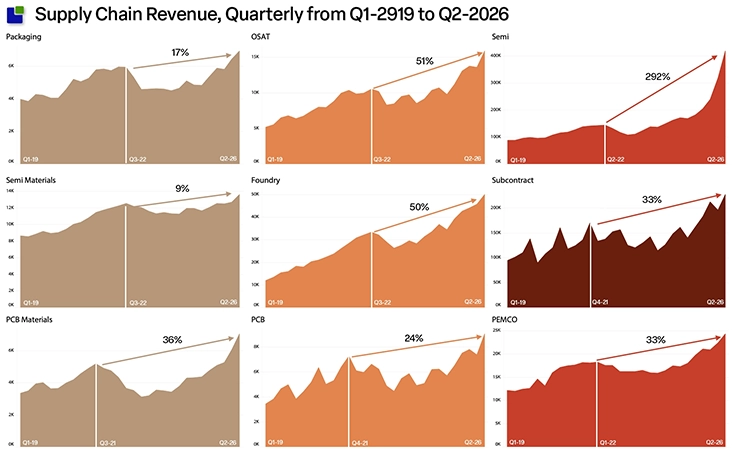
Wykres wyraźnie pokazuje kaskadowy efekt siły cenowej – od producentów układów półprzewodnikowych na szczycie aż po pozostałe ogniwa łańcucha dostaw. To właśnie na górze koncentruje się wartość i wzrost.
Odlewnie półprzewodników korzystają z rozwoju AI Compute, ale są strukturalnie wyłączone z boomu na pamięci, ponieważ producenci pamięci posiadają własne moce produkcyjne, z wyjątkiem bazowych układów HBM.
Widać również, że wartość zaczyna przenikać do segmentu OSAT (montaż i testowanie półprzewodników), choć nie w pełni przekłada się jeszcze na producentów materiałów opakowaniowych.
W przypadku PCB sytuacja wygląda odwrotnie – producenci materiałów przechwytują większą wartość niż sami producenci płytek.
Takie sygnały wzrostu są ściśle związane z siłą cenową i ryzykiem niedoborów, dlatego powinny być monitorowane przez zespoły zakupowe.
Z perspektywy cyklu rynkowego szczyty w segmentach podwykonawców, PCB i materiałów PCB pojawiają się o kilka kwartałów wcześniej niż szczyt bezpośredniego rynku półprzewodników.
Oznacza to, że ostatnie spowolnienie było wyraźnie skutkiem słabnącego popytu, a nie spadków cen wynikających z nadmiernych mocy produkcyjnych.
Wciąż nie wiadomo, czy klasyczny cykl półprzewodnikowy nadal funkcjonuje, ale pierwsze sygnały pojawią się prawdopodobnie wśród podwykonawców i całego łańcucha dostaw.
Względny wzrost od początku 2019 roku pokazuje, jak zmieniała się sieć dostaw półprzewodników.
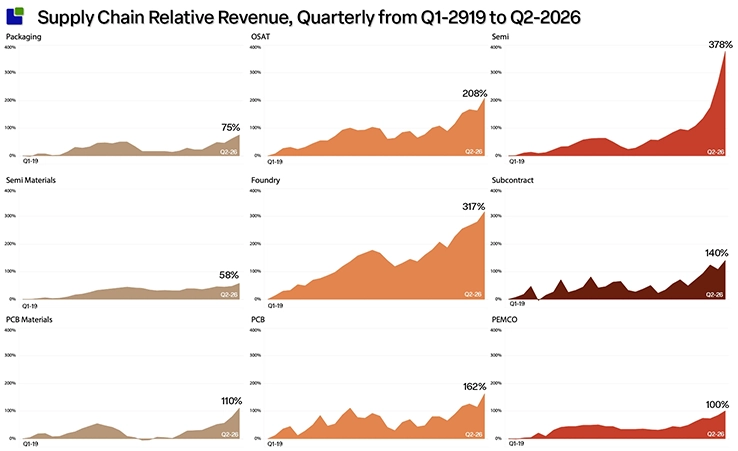
Większość sektorów reagowała podobnie podczas cyklu Covid i niedoboru chipów z lat 2020–2022, jednak w niektórych obszarach widać trwałe zmiany strukturalne.
Obecny boom na AI i pamięci ma dziś charakter wydarzeniowy, ale wzrost odlewni ma już charakter strukturalny, nawet jeśli napędza go przede wszystkim jedna firma.
Przejście od szumu do wyraźnego sygnału widać także w materiałach PCB oraz OSAT.
Większość łańcucha dostaw działa dziś przy wyższym poziomie przychodów niż podczas wcześniejszych fal AI Compute i AI Memory. Kluczowe staje się więc ustalenie, czy niedobory zapasów mogą w najbliższym czasie uderzyć w producentów półprzewodników.
Struktura i poziom zapasów
Same nominalne poziomy zapasów niewiele mówią, jeśli nie zestawi się ich z poziomem aktywności biznesowej.
Znacznie ważniejszym wskaźnikiem jest liczba dni zapasów, ponieważ pozwala wychwycić zarówno trwałe, jak i krótkoterminowe zmiany.
W ujęciu sektorowym wskaźnik nie jest zaburzany przez zmiany udziałów poszczególnych firm w rynku.
Na kolejnym wykresie pokazano liczbę dni zapasów w poszczególnych sektorach przy tej samej skali.
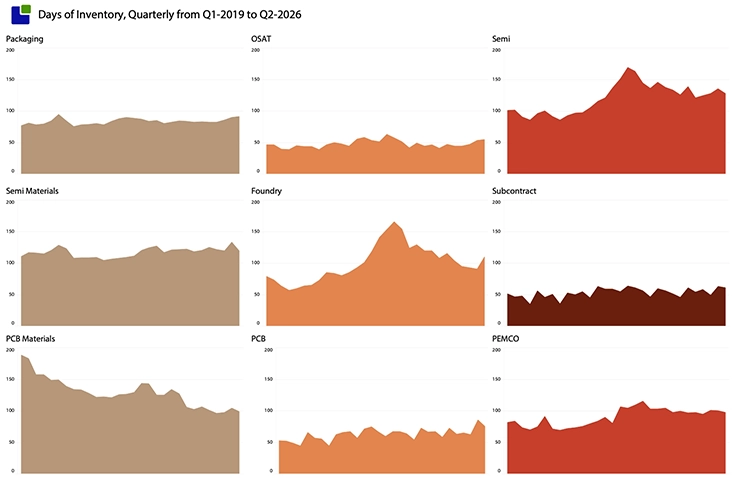
Większość sektorów pozostaje stabilna, ale wyróżnia się kilka wyjątków. Cykl Covid i niedoboru komponentów jest bardzo dobrze widoczny, podobnie jak późniejsze przeregulowanie rynku. To samo dotyczy zapasów odlewni, gdzie w drugim kwartale 2026 roku pojawił się wyraźny skok.
Drugą trwałą zmianą jest spadek zapasów materiałów PCB, który wymaga dokładniejszej analizy.
Jeszcze więcej informacji przynosi analiza struktury zapasów.
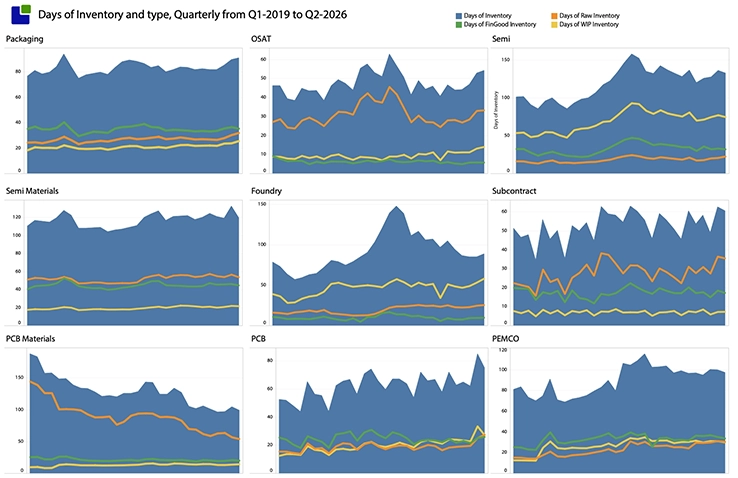
Pokazuje ona, że spadek w materiałach PCB ma charakter trwały i dotyczy wyłącznie zapasów surowców. Podczas wcześniejszych niedoborów laminatów miedzianych (Copper Clad Laminate), żywic i tkanin szklanych producenci materiałów PCB pełnili rolę bufora całego łańcucha dostaw. Jednak wraz ze wzrostem jakości i złożoności materiałów PCB podstawowe surowce stają się coraz trudniejsze do pozyskania w odpowiednich ilościach. Obecny poziom 98 dni zapasów surowców może stać się problemem, mimo że producenci PCB zwiększyli własne zapasy materiałów.
Zapasy materiałów półprzewodnikowych i materiałów opakowaniowych pozostają na bezpiecznym poziomie, ale należy pamiętać, że dotyczy to okresu stosunkowo niskiego wzrostu. Jeżeli aktywność gospodarcza przyspieszy zgodnie z tym, co sugerują wykresy przychodów, obecne poziomy zapasów mogą okazać się niewystarczające.
Choć zapasy półprzewodników maleją od roku, sytuacja może wkrótce stać się znacznie ciekawsza. Zapasy surowców rosną wraz ze wzrostem cen, a zabezpieczanie krytycznych produktów staje się coraz częstsze.Segment pamięci również może odczuć pewne skutki, choć układy te praktycznie nie trafiają do magazynów.
Malejące zapasy produkcji w toku (WIP) wskazują, że banki matryc krzemowych dla produktów spoza AI nadal są uszczuplane, a jednocześnie nie widać oznak ogólnego wzrostu produkcji.
Zapasy gotowych wyrobów maleją już od trzech lat, co odzwierciedla wygaszanie ogromnej nadpodaży z poprzedniego cyklu.
Powszechnie wiadomo, że część wyspecjalizowanych segmentów łańcucha dostaw AI cierpi na niedobory, ale poza nimi sytuacja magazynowa pozostaje stosunkowo dobra.
Większy niepokój budzą decyzje inwestycyjne w poszczególnych sektorach.
Przedstawiona siatka inwestycji pokazuje wydatki na badania i rozwój (R&D) oraz nakłady inwestycyjne (CapEx) jako procent przychodów. Choć każdy sektor wymaga innego poziomu inwestycji, ścieżka zmian z ostatnich ośmiu kwartałów dobrze pokazuje zachodzące procesy.
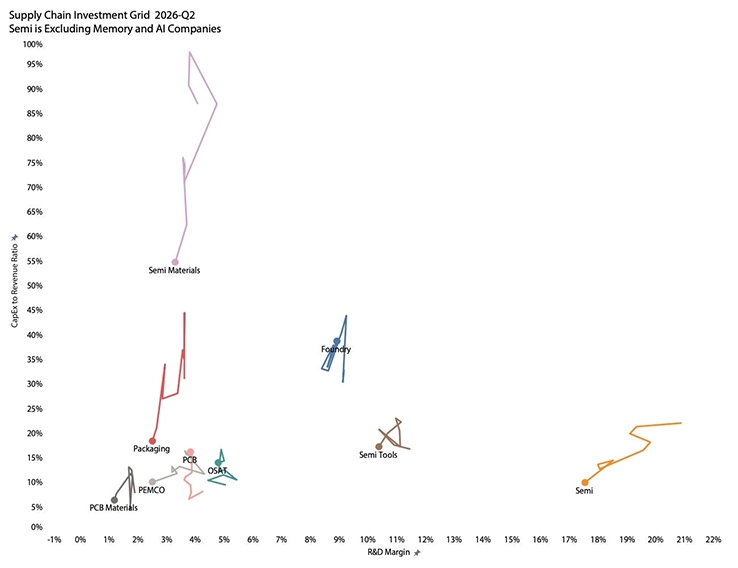
Odlewnie i firmy OSAT utrzymują inwestycje w równowadze z przychodami. Producenci PCB pozostają w fazie intensywnych inwestycji kapitałowych, utrzymując jednocześnie wydatki na badania i rozwój na poziomie około 4 proc.
Z wykresu wyłączono producentów pamięci i firmy AI, ponieważ ich tempo wzrostu zniekształcałoby obraz całego sektora.
Najbardziej interesujące są jednak trzy podstawowe kategorie materiałów. Po okresie wyjątkowo wysokich nakładów inwestycyjnych, trudnych do uzasadnienia poziomem przychodów, obserwowany jest dalszy spadek CapEx, również w ostatnim kwartale.
Podobnie jak producenci pamięci, firmy materiałowe przechodzą do „zdyscyplinowanego modelu inwestowania” i nie obawiają się ograniczonej podaży. Może to mieć istotne konsekwencje dla całego przemysłu półprzewodnikowego, ponieważ wzrost przychodów zaczyna rozchodzić się po całym łańcuchu dostaw.
Popyt na rynku
Po analizie zmian strukturalnych warto przyjrzeć się najnowszym wynikom za drugi kwartał 2026 roku oraz stronie popytowej rynku.
Poniższy wykres przedstawia przepływ produktów w łańcuchu dostaw oraz kwartalne zmiany przychodów.
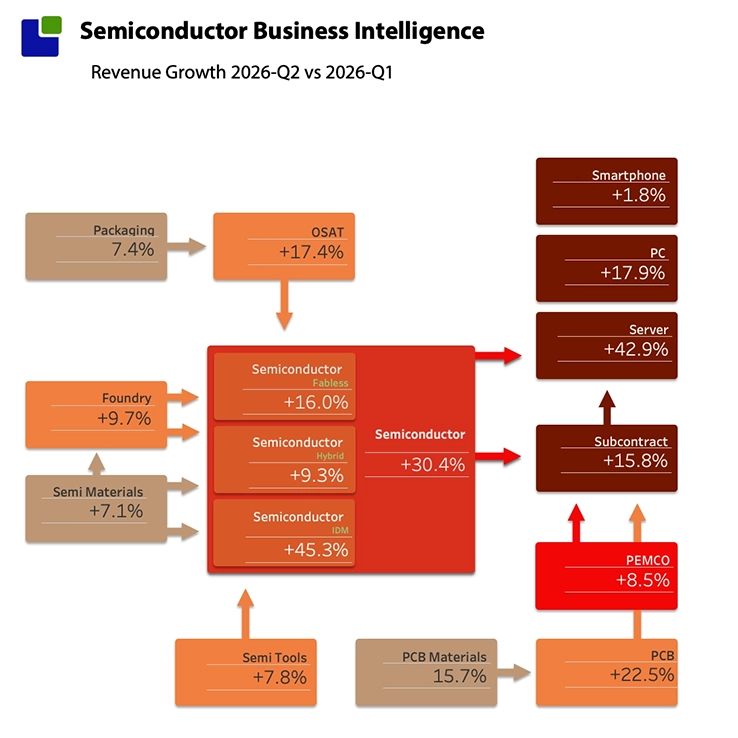
Silny wzrost przychodów producentów układów półprzewodnikowych jest bardzo wyraźny. Największym motorem wzrostu wśród producentów zintegrowanych pozostają firmy produkujące pamięci. Najbardziej prawdopodobny scenariusz zakłada utrzymanie niedoborów do 2028 roku, chyba że nastąpi załamanie popytu. Nawet wtedy długoterminowe kontrakty powinny chronić producentów pamięci.
Strategia HBM polega na przeznaczaniu coraz większej części mocy produkcyjnych DRAM i NAND dla kolejnych generacji pamięci, co dodatkowo pogłębia problem.
Wzrost przychodów producentów materiałów jest silny, zwłaszcza na tle słabych wyników z wcześniejszych lat tej dekady. Połączenie niższych inwestycji z wyższymi przychodami może negatywnie odbić się na odbiorcach tych materiałów. Na poziomie produkcji układów segmenty OSAT i PCB również notują wzrost, którego nie obserwowano od dłuższego czasu.
Firmy PCB zwiększają inwestycje, natomiast OSAT inwestuje mniej więcej w tempie wzrostu przychodów. Po stronie popytu rynek podwykonawców rośnie dzięki ogromnemu zapotrzebowaniu na serwery. Rynek smartfonów zatrzymał się, natomiast komputery osobiste okazują się zaskakująco odporne.
Choć wzrost sprzedaży wynika głównie z wyższych cen pamięci, imponujące pozostaje to, że obecne ceny nie zahamowały jeszcze sprzedaży. Potwierdza to analiza kosztów produkcji mierzonych wzrostem kosztu własnego sprzedaży (COGS).
Wykres pokazuje dramatyczny wzrost wartości w sektorze półprzewodników, szczególnie wśród producentów pamięci.
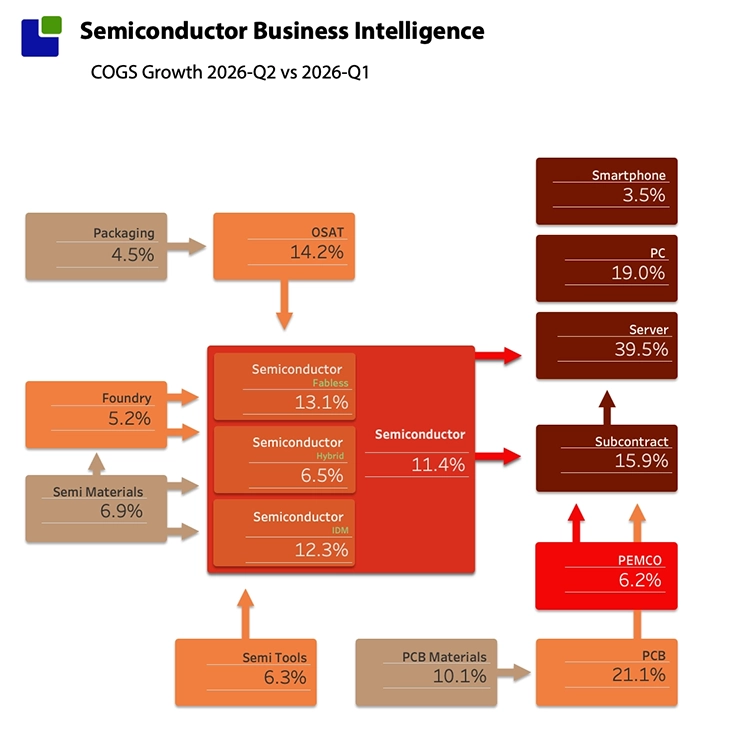
W większości pozostałych sektorów wzrost kosztów jest zbliżony do wzrostu przychodów, co wskazuje raczej na przenoszenie kosztów na klientów niż na wzrost organiczny.
Choć dotychczas łańcuch dostaw radził sobie ze wzrostem kosztów produkcji, tempo wzrostu COGS w samym ostatnim kwartale było dwukrotnie wyższe niż rok wcześniej.
Wnioski
Nie znajdujemy się jeszcze nawet w trzech czwartych drogi przez erę AI Memory, a końca tego trendu wciąż nie widać. Nawet jeśli rozwój modeli AI wyhamuje, producenci pamięci zabezpieczyli długoterminowe zamówienia i umowy cenowe. Biznes Nvidii pozostaje silny, a Broadcom, Google i Anthropic ogłosiły kolejne duże plany inwestycyjne. Historia rynku półprzewodników sprowadza się dziś właściwie do jednego rozdziału.
Budowa centrów danych dla sztucznej inteligencji odpowiada już za ponad 56 proc. sprzedaży półprzewodników. Inwestorzy grający na spadki wyczerpują swoje argumenty, choć sama historia pozostaje prawdziwa i mało produktywna.
Cała rewolucja AI opiera się na zwiększaniu produktywności modeli dzięki coraz większej mocy obliczeniowej. Jeżeli ten mechanizm przestanie działać, zmieni się wszystko.
Rewolucja AI znacząco zwiększyła marże producentów półprzewodników, ale reszta łańcucha dostaw nie została zaproszona do udziału w tych zyskach. Jej przychody rosły jedynie umiarkowanie. Choć sektor urządzeń rozwija się już od pewnego czasu, rynek materiałów dopiero budzi się po długim okresie stagnacji.
Wartość w sieci dostaw półprzewodników nadal pozostaje skoncentrowana na jej szczycie, jednak segmenty związane z produkcją układów zaczynają wreszcie uczestniczyć we wzroście.
Poza materiałami PCB sytuacja zapasów pozostaje stosunkowo stabilna, choć w niektórych obszarach związanych z AI występują niedobory.
Znacznie bardziej niepokojący jest spadek nakładów inwestycyjnych producentów materiałów.
Przypomina to wcześniejsze zachowanie producentów pamięci, gdzie określenie „zdyscyplinowane wydatki CapEx” oznaczało w praktyce budowanie siły cenowej poprzez ograniczanie podaży.
Firmy materiałowe prawdopodobnie nie osiągną tak wysokiej rentowności jak producenci pamięci, ale ich klienci mogą wkrótce odczuć skutki ograniczonej podaży.
Możliwości szybkiego zwiększenia produkcji materiałów pozostają ograniczone.
Po stronie popytu cała sieć dostaw również jest dziś historią centrów danych dla AI, choć znaczna część wzrostu przychodów wynika po prostu z przenoszenia wyższych kosztów na odbiorców.
Komputery osobiste i smartfony mają ograniczoną odporność na dalszy wzrost kosztów, ale ich udział w rynku systematycznie maleje.
Jeszcze dekadę temu odpowiadały za 45 proc. rynku półprzewodników, dziś jest to już tylko 27 proc.
Choć wiele obszarów łańcucha dostaw pozostaje zrównoważonych, poziom inwestycji jest nadal zbyt niski, aby zapewnić komfortowy rozwój obecnego boomu.
Oczywiście pod warunkiem, że rewolucja AI będzie kontynuowana.
Poważnym zagrożeniem pozostaje potencjalny szok na rynku ropy.
Fabryki półprzewodników nie pracują bezpośrednio na ropie, ale wiele materiałów wykorzystywanych w produkcji pochodzi z przemysłu petrochemicznego.
Niedobory ropy mogłyby więc doprowadzić do braków niektórych materiałów półprzewodnikowych.
Jeszcze ważniejsze jest jednak to, że taki szok mógłby gwałtownie ograniczyć popyt i przebić obecną bańkę zysków.
Nie obniżyłoby to znacząco podaży, ponieważ obecny wzrost sektora wynika przede wszystkim z eksplozji rentowności.
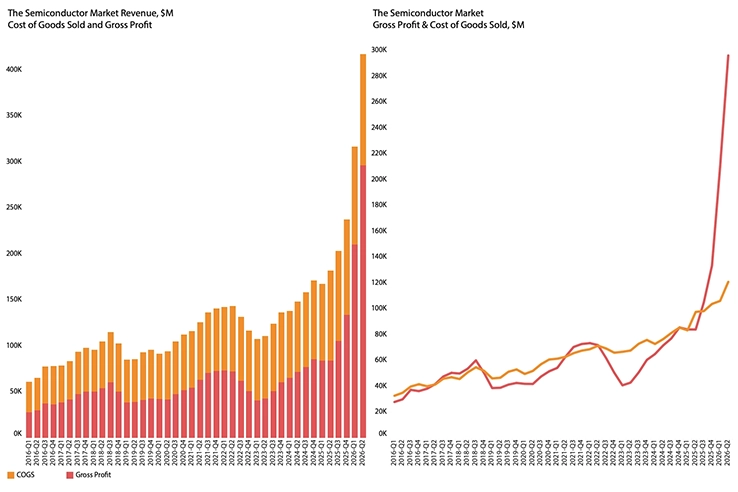
Od szczytu poprzedniego cyklu półprzewodników sprzed czterech lat zysk brutto sektora wzrósł 4,2-krotnie, podczas gdy koszt własny sprzedaży zwiększył się o 50 proc., a niemal jedna czwarta tego wzrostu przypadła na ostatni kwartał.
Jedno pozostaje pewne – poziom niepewności w przemyśle półprzewodnikowym jest dziś najwyższy w historii i wymaga wyjątkowej ostrożności.